费用计算 · 使用教程
分段利息怎么算?中途还款、利率调整与天数口径填写教程
本金或年利率变化时,不能简单用最初本金乘整个期间。本教程用两段计算说明分界日怎么填、利息明细怎么看,以及哪些法律问题需要另行判断。
先区分:数学测算与可主张金额
本工具按使用者确认的本金、年利率和日期计算单利,可以拆分本金或利率变动的期间。它不自动取得 LPR,不判断合同约定效力或可获支持的利率范围,不计算复利及执行加倍利息。算出的数值不等于法院一定支持的金额。
实际还款先冲抵费用、利息还是本金,需要依据约定、法律及具体清偿情况核实。只有已确认属于归还本金的金额,才应据此减少下一段本金。
案例一:10 万元借款,中途归还本金 2 万元
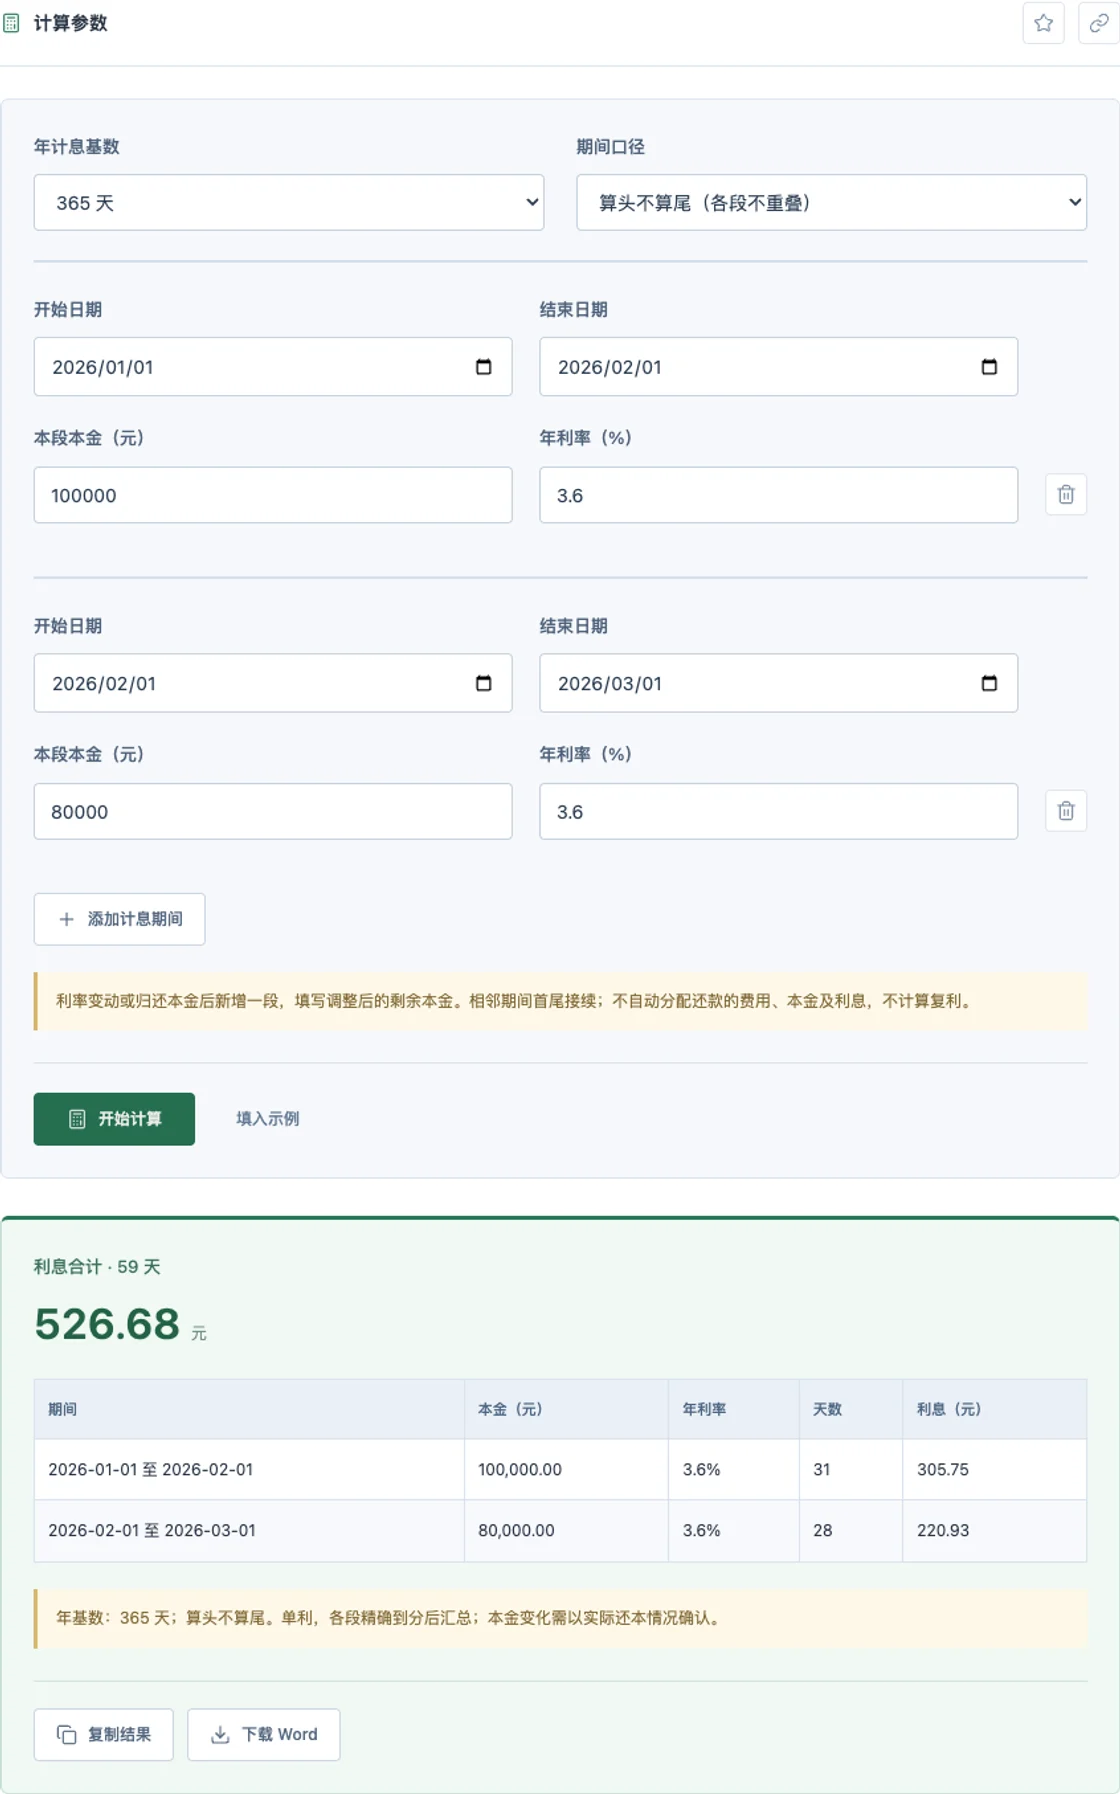
以下为虚构的数学演示。假定已确认:2026 年 1 月 1 日本金 100,000 元,年利率 3.6%;2 月 1 日归还本金 20,000 元;计算至 3 月 1 日。使用 365 天基数,算头不算尾,且不计复利。
| 开始日期 | 结束日期 | 本段本金(元) | 年利率 | 天数 | 利息(元) |
|---|---|---|---|---|---|
| 2026-01-01 | 2026-02-01 | 100,000 | 3.6% | 31 天 | 305.75 |
| 2026-02-01 | 2026-03-01 | 80,000 | 3.6% | 28 天 | 220.93 |
合计 59 天,利息 526.68 元。第一段为 100000 × 3.6% × 31 ÷ 365 = 305.75 元;第二段为 80000 × 3.6% × 28 ÷ 365 = 220.93 元。各段四舍五入到分后汇总。
2 月 1 日是前段结束日,也是后段开始日。默认口径下,它只在后一段计息,不会重复计算。不要把前段结束填成 1 月 31 日,否则两个期间不接续。
把上述案例填入计算器
选择口径
打开分段利息计算器,年计息基数选“365 天”,期间口径保留“算头不算尾(各段不重叠)”。这些只是本案例假设,不是所有借款统一适用的口径。
填写第一段
开始 2026-01-01,结束 2026-02-01,本段本金 100000,年利率填写 3.6。字段单位为百分比,不要填成 0.036。
添加第二段
点击“添加计息期间”,开始日期为 2026-02-01,结束改为 2026-03-01,本金改为 80000,年利率仍为 3.6。下一段填写剩余本金,不是本次还款金额 20000。
计算、核对、导出
点击“开始计算”,检查两段分别为 31 天和 28 天,合计 526.68 元。需要附表时,可复制结果或下载 Word 明细,再与合同及流水逐项核对。
案例二:第二段年利率也调整为 3%
沿用前例,假定 2 月 1 日起年利率经核实调整为 3%,则第二段只需将年利率改成 3。第一段仍为 305.75 元,第二段为 80000 × 3% × 28 ÷ 365 = 184.11 元,合计 489.86 元。
只有利率变化而本金未变时,也应在变动日拆段,前后本金保持一致。多次变化按时间顺序继续添加,当前最多支持 24 个期间。
360 天、365 天和结束日怎么选?
| 设置 | 结果或影响 |
|---|---|
| 365 天,算头不算尾 | 59 天,526.68 元 |
| 360 天,算头不算尾 | 59 天,534.00 元 |
| 最终结束日也计息 | 仅在最后一段增加一天,不会给每段结束日重复加一天。 |
| 跨闰年 | 按实际日期计算天数,年计息基数仍由你选择 360 或 365,不自动改为 366。 |
实际合同或计算依据另有口径的,应先确认本工具是否适用。不能为了得到较高金额随意切换基数或首尾日期。
常见错误与结果核对
- 提示“须从上一段结束日期接续”怎么办?
- 使前一段结束日期等于后一段开始日期。中间确有不计息期间时,可在确认口径后增加年利率为 0 的期间,或分别测算并说明间隔;不要隐去时间差。
- 收到一笔还款,能直接减本金吗?
- 不能仅凭到账金额判断。应先确认其抵充项目,再填已经核实的剩余本金;工具不会自动分配本金、费用与利息。
- 为什么和另一张表差几分钱?
- 核对基数、首尾日期、实际天数和舍入顺序。本工具每段精确到分后汇总,和所有未舍入小数最后统一取整的方式可能不同。
- 可以直接套用某个 LPR 倍数吗?
- 工具不判断具体案件的利率依据、合同成立时间或司法保护范围。请先确认适用规则,再填写年利率,不能把示例 3.6% 当作法定利率。
本文为工具操作说明,不构成个案法律意见。案件材料、计算依据及正式提交稿须人工核验;示例和截图不得当作真实案件或真实模型效果证明。
前往分段利息计算器